Volatilité des matières premières : comment les ETI industrielles peuvent-elles stabiliser leur EBITDA ?
Cet article a été conçu comme une ressource éducative approfondie. En parallèle des formats courts et synthétiques que nous proposons également (vidéos Insight, Macroscope, Décryptages), nous avons fait dans cet article le choix de la densité et des explications détaillées. L'objectif est de vous fournir une compréhension exhaustive du sujet, en explorant chaque nuance
Dans un contexte macroéconomique marqué par des chocs d'offre, des tensions géopolitiques et la transition énergétique, les entreprises industrielles font face à une instabilité chronique de leurs coûts d'approvisionnement. Qu'il s'agisse de métaux de base ou d'énergies, les variations brutales des cours sur les marchés internationaux remettent en cause, en quelques semaines, la rentabilité de contrats commerciaux pluriannuels.
Pour une PME ou une Entreprise de Taille Intermédiaire (ETI) industrielle, répercuter systématiquement la hausse des intrants sur le prix de vente final est devenu quasi impossible face à des clients exigeants ou des concurrents mondiaux. La protection de la marge industrielle et la stabilisation de l'EBITDA ne relèvent plus que de la négociation commerciale, mais d'une gestion financière et opérationnelle stricte.
Pourtant, une erreur classique persiste : traiter séparément la hausse des matières premières et le risque de change. La plupart des commodités mondiales étant cotées en Dollars (USD), la volatilité du prix du sous-jacent et celle de la devise s'accumulent ou s'annulent de façon incontrôlée.
Pour pérenniser leurs marges, les ETI doivent adopter une approche globale : la stratégie de couverture intégrée (Commodity + FX).
1. Le piège du risque croisé : quand la devise annule le gain sur la matière première
Pour la majorité des PME et ETI industrielles (transformation de métaux, plasturgie, agroalimentaire, emballage), les matières premières constituent souvent le premier poste du coût de revient d'un produit fini, avec un poids très variable selon les secteurs.
Lorsqu'une entreprise achète de l'aluminium, du cuivre ou du gaz naturel, elle est exposée à un double risque de marché simultané :
- Le risque de cours du sous-jacent (Commodity Risk) : La fluctuation de l'indice de référence sur les marchés organisés comme le London Metal Exchange (LME) ou le Intercontinental Exchange (ICE). Mais il s'agit rarement du contrat standard lui-même : la formule de prix intègre le plus souvent une prime physique, un différentiel de qualité, de localisation ou de livraison, et une période de moyennage.
- Le risque de base (Basis Risk) : Il naît de l'écart entre le prix réellement payé et le contrat de référence utilisé pour se couvrir. Ce risque tient aux primes régionales (par exemple la prime de livraison sur l'aluminium ou le cuivre), à la qualité et à la forme du produit, au point de livraison (hub gazier différent de celui du future) et au décalage entre l'échéance du contrat et la date effective de fixation du prix. Une couverture sur le contrat standard ne neutralise donc qu'une partie de l'exposition.
- Le risque de change (FX Risk) : La majorité de ces indices mondiaux sont libellés en Dollars américains (USD), alors que les coûts opérationnels et les revenus de l'entreprise européenne sont majoritairement exprimés en Euros (EUR).
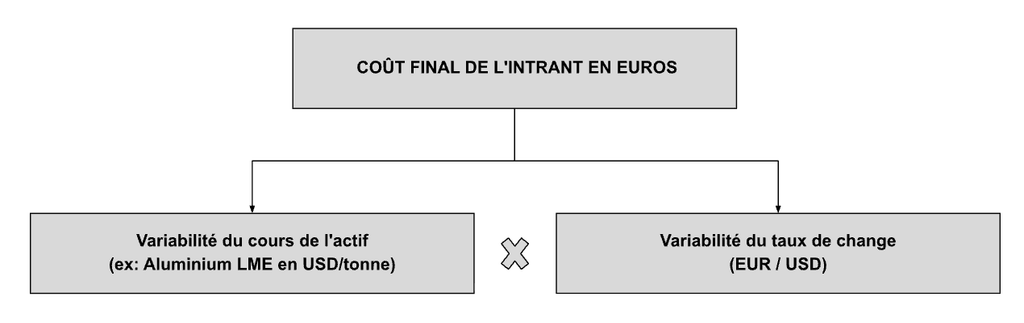
L'effet ciseau : illustration d'un échec de couverture isolée
Prenons une ETI français, un fabricant français de câbles électriques, dont le contrat d'achat de cuivre est indexé sur le LME, coté en dollars, mais facturé en euros.
- Le cours du cuivre baisse de 8 % sur le LME : de 9 000 à 8 280 USD la tonne.
- Sur la même période, l'euro perd 10 % face au dollar : l'EUR/USD passe de 1,10 à 0,99.
- Résultat en euros : la tonne passe d'environ 8 180 € à environ 8 360 €, soit une hausse de 2,2 %.
Couvrir le métal sans couvrir le Dollar (ou inversement) revient à laisser la moitié de la porte ouverte. Une stratégie efficace de hedging matières premières doit impérativement neutraliser ces deux variables au sein d'une même matrice de calcul.
2. L'approche intégrée : coordonner couverture matières premières et change, et décloisonner les équipes
L'intégration du risque de change et du risque commodité consiste à concevoir des structures de couverture synchronisées au moment exact où l'engagement d'achat ou la prévision budgétaire est formulée.
Pourquoi abandonner la gestion en "Silos" ?
Dans l'organisation traditionnelle des grandes PME et ETI, la direction des achats gère les contrats fournisseurs et tente parfois de fixer les prix des métaux avec les négociants, tandis que la direction financière s'occupe de la trésorerie et du change de manière autonome.
Cette séparation crée des dysfonctionnements majeurs :
- Sur-couverture ou sous-couverture : Les volumes de devises achetés au terme ne correspondent pas exactement aux échéances de paiement des factures de gaz ou de métaux.
- Incohérence du Cours Budget : Le prix de revient calculé par le contrôle de gestion sur la base d'un cours d'aluminium en USD devient irréaliste si le cours budget de la parité EUR/USD est dépassé.
- Manque de coordination : décalage dans le temps des couvertures des prix des matières et les couvertures des devises, avec risque de double effet défavorable.
- Consommation inutile de lignes de couverture et risque d’appel de marge ou de collatéral accru : traiter séparément le risque de prix et le risque de change, avec des contreparties distinctes, mobilise davantage de limites de crédit et, le cas échéant, de collatéral, alors que certaines positions pourraient se compenser ou être structurées ensemble.
Un exemple pour illustrer le premier point : Les achats obtiennent d'un fournisseur une facturation en euros plutôt qu'en dollars pour “supprimer” le risque de change. C'est un bon résultat commercial. Mais si la trésorerie a déjà couvert l'exposition en USD, elle détient désormais un forward de change sans exposition sous-jacente. De plus, si le fournisseur raisonne et comptabilise son activité en USD, il fera varier les prix en euros de ses produits en fonction de la parité EURUSD, ce qui maintient le risque de change sur l’acheteur, sans que ce dernier puisse les gérer avec des couvertures, faute de sous-jacent contractuel ou comptable identifié.
3. La panoplie d'instruments de couverture : forwards, swaps, options et structures sur mesure
- Couvrir l’or, l'aluminium et le cuivre : swaps et options moyennés
- Couvrir le gaz naturel ou le brent : swaps, options et profils de livraison
- Couvrir le risque de change associé
Selon la structure de coûts et les possibilités d'indexation des contrats clients, la direction financière dispose de plusieurs outils de marché pour concevoir sa politique de couverture sur ces intrants .
A. Les Swaps de matières premières (Fixed-for-Floating)
Le Swap est l'instrument de base du hedging industriel. Il permet d'échanger un prix variable (le cours spot du sous-jacent sur le LME ou le PEG/TTF pour le gaz) contre un prix fixe garanti sur une période donnée (ex: 12 mois glissants).
- Combinaison FX : Le Swap matières premières en USD est adossé simultanément à un Change à terme (Forward EUR/USD) de même maturité et de même nominal, verrouillant de manière définitive le prix de revient en Euros par tonne ou par MWh.
B. Les structures Optionnelles (Tunnels et Call/Collar)
Pour les entreprises qui souhaitent se protéger contre une hausse des cours tout en conservant la capacité de profiter d'une baisse des prix de marché, la mise en place d'un call (Plafond lié à l’option d’achat) ou d'un Tunnel ( à prime zéro ou avec une prime résiduelle) est idéale.
- Application : Une ETI consommatrice de gaz fixe un prix plafond d'achat sur le PEG. Si le gaz explose, la banque compense la hausse. Si le gaz chute sous le plancher, l'entreprise paie le cours plancher. Associée à un tunnel de change EUR/USD, la marge brute industrielle est parfaitement sanctuarisée à l'intérieur d'une fourchette budgétisée.
C. Les instruments combinés (Cross-Commodity / Quantos)
Pour les ETI disposant d'une maturité financière avancée, il existe des options complexes (Options Quantos ou Dual Strike) qui permettent de couvrir dans un seul contrat le sous-jacent ET le risque de change, réduisant ainsi le coût global des primes en exploitant la corrélation statistique entre la devise et la matière première.
Instrument de Couverture | Objectif Budgétaire | Gestion du Risque FX Associé | Niveau de Flexibilité |
Swap Métal / Énergie | Fixation à 100 % du prix de revient en USD. | Vente à terme d'EUR / Achat de USD synchronisé (Forward). | Nul (Engagement ferme, pas de baisse possible). |
Achat de Call (Plafond) | Prix maximum garanti en USD, liberté à la baisse. | Option d'achat (Call USD) ou achat Spot à l'échéance. | Maximale (Payée par une prime initiale). |
Tunnel / Collar | Encadrement du prix dans une fourchette (Plancher / Plafond). | Tunnel de change EUR/USD aligné sur les bornes du métal. | Intermédiaire (Structure à prime zéro). |
Contrat Intégré (Cross-Risk) | Sécurisation simultanée du prix de la commodité en EUR. | Intégrée nativement dans la formule de règlement du dérivé. | Optimisée mais attention aux marges bancaires et manque de flexibilité (Réduction de la volatilité globale). |
4. De la théorie à la pratique : Alignement IFRS 9 et rôle de la salle des marchés externalisée
Déployer une stratégie intégrée de hedging matières premières impose aux PME et ETI de surmonter deux obstacles majeurs : la technicité comptable et l'accès aux marchés financiers.
Qualification sous la norme IFRS 9 (Comptabilité de couverture)
Pour éviter que la valeur de marché (Mark-to-Market) des dérivés de métaux ou d'énergie ne vienne polluer le compte de résultat à chaque clôture trimestrielle, l'entreprise doit appliquer les règles de la comptabilité de couverture de flux futurs (Cash Flow Hedge).
L'intégration du risque de change et du risque commodité exige de documenter précisément l'efficacité de la relation entre l'achat physique prévu d'aluminium/cuivre et les contrats dérivés sous-jacents, sous peine de disqualification par les commissaires aux comptes.
Obtenir des conditions de couverture compétitives, sans conflit d'intérêts
Pour les dérivés de matières premières et de change, les écarts de prix entre contreparties peuvent être significatifs, et les PME et ETI disposent rarement des outils pour les mesurer. Un conseiller indépendant, qui ne vend pas de produits et ne perçoit pas de marge sur les transactions, peut aider à :
- Objectiver le prix : disposer d'une référence de marché indépendante (cours, courbes à terme, volatilités) pour mesurer la marge intégrée dans les cotations reçues.
- Organiser la mise en concurrence : sélectionner les contreparties, structurer la demande de cotations et comparer les offres sur une base homogène, y compris lorsque la couverture matières et la couverture de change sont traitées ensemble.
- Encadrer la documentation et le collatéral : analyser les conditions des contrats ISDA/CSA (seuils, appels de marge, devises éligibles) et identifier les points à négocier avec les banques pour préserver la trésorerie.
L'exécution reste réalisée par l'entreprise avec ses banques ou ses courtiers.
Quand la couverture financière n'est pas accessible
Tous les marchés ne se couvrent pas. Pour certaines matières, comme de nombreux polymères et plastiques techniques, les marchés dérivés sont inexistants, très illiquides ou inaccessibles aux petites PME en raison des volumes, de la taille minimale des contrats et du faible nombre de contreparties. Les indices de référence existent, mais les instruments pour s'en couvrir sont rares.
Dans ce cas, la protection repose sur des leviers opérationnels :
- La négociation fournisseur : clauses d'indexation (choix de l'indice, fréquence de révision, période de moyennage), plafonds et planchers de variation, contrats à prix fixe sur une période donnée, partage de la hausse et de la baisse.
- La stratégie de stockage : constituer des stocks lorsque les prix sont bas, au prix d'un coût de financement, de stockage et d'un risque d'obsolescence.
- La diversification : multiplier les sources d'approvisionnement, qualifier des matières de substitution, répartir les achats dans le temps.
- La répercussion dans les prix de vente : clauses d'indexation vis-à-vis des clients, pour transférer tout ou partie de la variation.
Une couverture de substitution (proxy hedge) sur une matière corrélée, comme le pétrole ou le naphta, est parfois envisageable, mais elle laisse un risque de base important, car la corrélation n'est pas stable. Elle ne se justifie que si cette corrélation est mesurée et documentée.
Conclusion : La protection de la marge industrielle comme levier stratégique
Face à la volatilité structurelle des marchés mondiaux, stabiliser l'EBITDA d'une PME ou ETI industrielle ne relève plus du hasard. En combinant la couverture des intrants (, métaux, énergie) avec un pilotage dynamique du risque de change USD, les directions financières transforment un centre de vulnérabilité en un avantage concurrentiel durable.
Une stratégie de couverture intégrée ne cherche pas à spéculer sur le cours du marché, mais à garantir le prix de revient nécessaire à la pérennité de l'entreprise, lui permettre de neutraliser des chocs ponctuels, et lui laisser le temps de s’adapter à des chocs durables.
Chez Kerius Finance, nous accompagnons les entreprisesindustrielles dans la modélisation de leurs risques croisés (Commodities + Forex), la structuration de leurs politiques de couverture et la négociation des meilleures conditions d'exécution sur les marchés internationaux.
Auditez la sensibilité de vos marges face aux matières premières et aux devises
Vos coûts d'approvisionnement en métaux ou en énergie pèsent-ils sur votre EBITDA ?
Rencontrez nos experts en risques de marché pour réaliser une simulation de couverture intégrée adaptée à votre budget industriel.
Avertissement / Disclaimer:
Kerius Finance SAS est un conseil indépendant, agréé Conseil en Investissement Financiers (CIF) - ORIAS N° 13000716 - Membre de l'ANACOFI-CIF, association agréée par l'Autorité des Marchés Financiers (France).
A ce titre, Kerius Finance, qui est neutre en termes de produits et de banques, et ne distribue ou ne vend aucun produit financier, ne réalise que des recommandations personnalisées après avoir signé une lettre de mission précisant les objectifs du client, et réalisé des analyses poussées et personnalisées.
Ce document est donc publié à titre informatif et éducatif uniquement. Il ne constitue en aucun cas une recommandation de traiter l’un des produits décrits. Les équipes Kerius Finance se tiennent à la disposition de quiconque voudrait des précisions ou aurait besoin d’un conseil personnalisé, pour lui proposer des services précis
A noter: les banques peuvent proposer des produits apparemment identiques mais incluant des clauses particulières parfois subtiles, qui changent le résultat du produit et sa comptabilisation, et peuvent différer des produits présentés alors que leur nom peut être identique ou très proche. Elles proposent également des produits “bonifiés” ou “dynamiques”. Ces produits sont à manier avec grande précaution et nécessitent des analyses de résultat préalables.
Nous recommandons de toute façon aux entreprises n’ayant pas à leur disposition un trésorier expert et des systèmes de valorisation professionnels de faire appel à des conseils experts, agréés, pour faire les analyses adéquates et choisir la bonne stratégie sans conflit d’intérêt, puis la négocier au mieux (termes juridiques et prix) avec leurs banques habituelles. Il est également souvent utile de réaliser un suivi au fil du temps de la stratégie pour assurer que tout événement sur la dette ne nécessite pas un ajustement de la couverture.
NOTRE Équipe Vous accompagne
Kerius Finance réunit une équipe d’experts passionnés, dédiée à l’analyse, la gestion et l’optimisation des risques financiers. Notre approche repose sur la transparence, la rigueur et l’écoute, afin de comprendre précisément vos enjeux et de vous apporter des solutions sur mesure.