Transparence des marges en 2026 : Salle des marchés externalisée vs exécution bancaire directe, quel gain pour les entreprises ?
Cet article a été conçu comme une ressource éducative approfondie. En parallèle des formats courts et synthétiques que nous proposons également (vidéos Insight, Macroscope, Décryptages), nous avons fait dans cet article le choix de la densité et des explications détaillées. L'objectif est de vous fournir une compréhension exhaustive du sujet, en explorant chaque nuance
Dans un environnement de marché de plus en plus sophistiqué en 2026, la gestion des risques financiers (taux et devises) est devenue un enjeu de survie pour les marges des entreprises. Pourtant, un paradoxe persiste : alors que les directions financières exigent une granularité extrême sur leurs coûts industriels, l'exécution de leurs stratégies de couverture financière reste souvent une zone d'ombre.
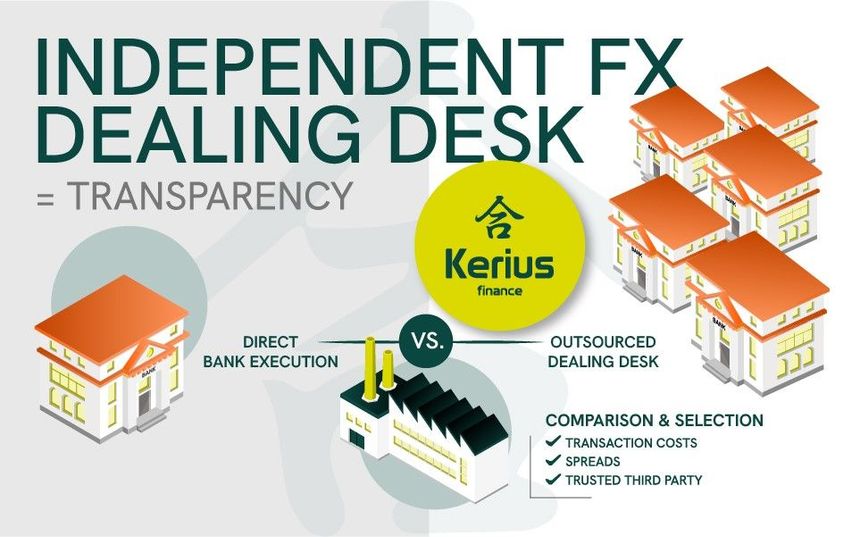
Historiquement captives du modèle bancaire classique, de plus en plus de directions financières délaissent aujourd'hui l'exécution directe auprès de leurs banques de flux pour se tourner vers un modèle d'indépendance : l'externalisation de la salle des marchés.
Pourquoi cette transition structurelle ? Au-delà de la simple recherche de compétitivité, c'est la volonté absolue de casser l'asymétrie d'information et de reprendre le contrôle sur l'exécution opérationnelle. Décryptage d'un changement de paradigme.
1. Le modèle bancaire classique : l'illusion de la gratuité et l'opacité des marges
Lorsqu'une entreprise exécute une opération de couverture (Forward, Swap, Options) directement avec sa banque de financement, elle fait face à un vendeur dont l'objectif légitime est de maximiser la rentabilité de la transaction (le P&L de la salle des marchés bancaire).
Dans la majorité des cas, il n'y a pas de facturation explicite sous forme d'honoraires. La banque se rémunère via le spread, c'est-à-dire l'écart entre le cours réel du marché interbancaire (Mid-market), qui est un cours non négociable, et le cours final appliqué à l'entreprise.
Sans accès en temps réel aux terminaux professionnels (Bloomberg, Reuters) et sans l'expertise technique pour calculer les volatilités implicites ou les points de swap à la seconde près, le directeur financier ou trésorier négocie à l'aveugle. Cette asymétrie d'information structurelle profite systématiquement à l'acteur bancaire. Le manque de transparence sur les marges appliquées sur les produits OTC personnalisés transforme ainsi l'exécution financière en un centre de coût caché, pesant lourdement sur la compétitivité globale de l'entreprise.
2. La salle des marchés externalisée : le tiers de confiance au service des entreprises
Face à ce constat, l'externalisation de la salle des marchés s'impose comme la solution de gouvernance optimale. L'approche consiste à mandater un cabinet d'experts indépendants, doté des mêmes infrastructures technologiques qu'une banque, pour agir en tant que prolongement de la direction financière de l'entreprise et rétablir la symétrie d’information.
Le conseiller indépendant ne prend pas de position pour son propre compte, ne traite pas pour son client s’il n’en a pas le mandat, et ne se rémunère pas sur les volumes transactionnels. Son rôle de tiers de confiance repose sur trois piliers :
- La transparence tarifaire (Best Execution) : Les opérations sont exécutées ou intermédiées avec une vision instantanée sur les cours interbancaires. Le spread prélevé par les contreparties financières est isolé, expliqué, négocié et réduit à son strict minimum.
- L'accès institutionnel : Grâce au volume global traité par le tiers de confiance pour l'ensemble de ses clients, une PME ou ETI accède à des prix similaires à ceux d'une entreprise disposant d'une salle des marchés en interne, un privilège traditionnellement réservé aux grands groupes du CAC40.
- La sécurité opérationnelle : Au-delà du prix, c'est la fiabilité d'exécution qui prime. Le tiers de confiance s'assure du parfait alignement de la transaction avec la politique de couverture ou le risque que la société cherche à couvrir ) et veille à l'exactitude des valorisations (Mark-to-Market) transmises par les contreparties.
3. Comparatif stratégique : Exécution bancaire directe vs Externalisation
Ce tableau synthétise les différences structurelles entre le modèle historique et l'approche indépendante en 2026.
| Critères d’analyse | Exécution Bancaire Directe (Modèle Classique) | Salle des Marchés Externalisée (Modèle Indépendant) |
| Alignement des intérêts | Divergents : la banque maximise sa marge sur chaque transaction face au client. | Totaux : le conseil indépendant défend la marge de l’entreprise, sans conflit d’intérêt. |
| Transparence des spreads | Opacité : marge cachée dans le cours d’exécution final. Difficilement auditable par l’entreprise ou a posteriori. | Totale : séparation claire entre le cours interbancaire pur (Mid-market) et la marge bancaire négociée, qui elle-même peut avoir plusieurs composantes (coûts de trading, coûts réglementaires, rémunération du risque et marge commerciale) qu’il faut comprendre pour l’optimiser. |
| Asymétrie d'information | Forte : l'entreprise n'a pas accès aux écrans de cotation institutionnels en temps réel. | Nulle : le tiers de confiance fournit les écrans, les calculs de pricing et rétablit l'équilibre de marché. |
| Coût d’exécution global | Élevé : lié au risque de crédit perçu par la banque et à l'absence de mise en concurrence instantanée. Et la mise en concurrence instantanée est souvent impossible pour des raisons techniques ou le fait que la banque ne rédige la documentation réglementaire et contractuelle qu’après avoir été choisie. | Optimisé : l’entreprise accède à des prix similaires à ceux d'une entreprise disposant d'une salle des marchés en interne car le processus est décomposé et traité avec les mêmes outils et réflexes que les banques. La marge retenue lors d’un appel d’offres préalable peut être conservée lors de la transaction plusieurs jours ou semaines après (délai bancaire courant pour la documentation des couvertures de financements structurés). |
| Fiabilité d’exécution et Conseil | Exécution de flux. Le conseil est souvent standardisé ou biaisé vers les produits structurés les plus rentables pour la banque. | Sur-mesure. Fiabilité d’exécution absolue, alignée avec la modélisation des risques (LBO, infrastructures, etc.). |
| Gouvernance, EMIR et IFRS 9 | En fonction de la classification de marché de la contrepartie, si elle est financière ou non, en dessous ou au-dessus des seuils de matérialités, la banque peut s’occuper de la délégation de reporting aux référentiels centraux et envoie au client la valorisation des positions. | Le tiers de confiance réconcilie et peut intégrer la production des valorisations. Il peut également proposer une documentation et un reporting pour permettre d’appliquer le traitement dérogatoire de la Comptabilité de couverture (Hedge Accounting). |
4. Les gains réels pour la Direction Financière
Opter pour une salle des marchés externalisée transcende la simple optimisation des coûts de transaction. C'est un acte de restructuration stratégique qui offre aux DAF et aux Trésoriers de multiples avantages :
- Gain de temps et d'efficience : Les équipes internes sont libérées du suivi chronophage des marchés, de la mise en concurrence téléphonique des salles bancaires et de la fastidieuse vérification des documentations cadre et des confirmations finales (Middle/Back Office).
- Neutralité et indépendance : Les choix des instruments de couverture (vanilles vs structurés) sont dictés uniquement par la protection du bilan de l'entreprise, sans subir la pression commerciale d'une banque partenaire qui n’a de toute façon pas les toutes les informations opérationnelles de son client.
- Préservation du pool bancaire : Confier l'exécution à un tiers de confiance n'abîme pas la relation bancaire. Au contraire, elle l'assainit en clarifiant les règles du jeu et en accélérant les appels d’offres. Les banques de financement restent les contreparties finales, mais elles opèrent désormais dans un cadre concurrentiel transparent et techniquement maîtrisé par l'entreprise.
Conclusion : Reprendre le pouvoir sur son exécution financière
En 2026, l'évolution technologique et les exigences de gouvernance ne permettent plus de traiter les couvertures financières "à l'aveugle". Exiger la transparence sur les marges et casser l'asymétrie d'information sont des prérequis pour protéger la performance d'une PME ou ETI.
En s'appuyant sur l'externalisation de la salle des marchés, les directions financières s'arment de la même puissance de frappe institutionnelle que les acteurs bancaires, garantissant une intégrité totale dans le déploiement de leurs stratégies.
Kerius Finance se positionne comme votre plateforme logicielle salle des marchés externalisée. Nous défendons vos intérêts face aux contreparties bancaires avec une exigence absolue : la transparence, l'expertise et la performance dans le choix de la stratégie et sa négociation (documentation juridique et réglementaire et prix du produit).
Évaluez la compétitivité de vos exécutions financières
Avez-vous la certitude d'obtenir la meilleure exécution lors de vos transactions de marché ?
Réalisez un audit confidentiel de vos historiques de spreads avec les experts indépendants de Kerius Finance.
NOTRE Équipe Vous accompagne
Kerius Finance réunit une équipe d’experts passionnés, dédiée à l’analyse, la gestion et l’optimisation des risques financiers. Notre approche repose sur la transparence, la rigueur et l’écoute, afin de comprendre précisément vos enjeux et de vous apporter des solutions sur mesure.