Lettre de marché - Novembre 2026
Devises : l'euro baisse sous l'effet du risque souverain français et de la situation énergétique.
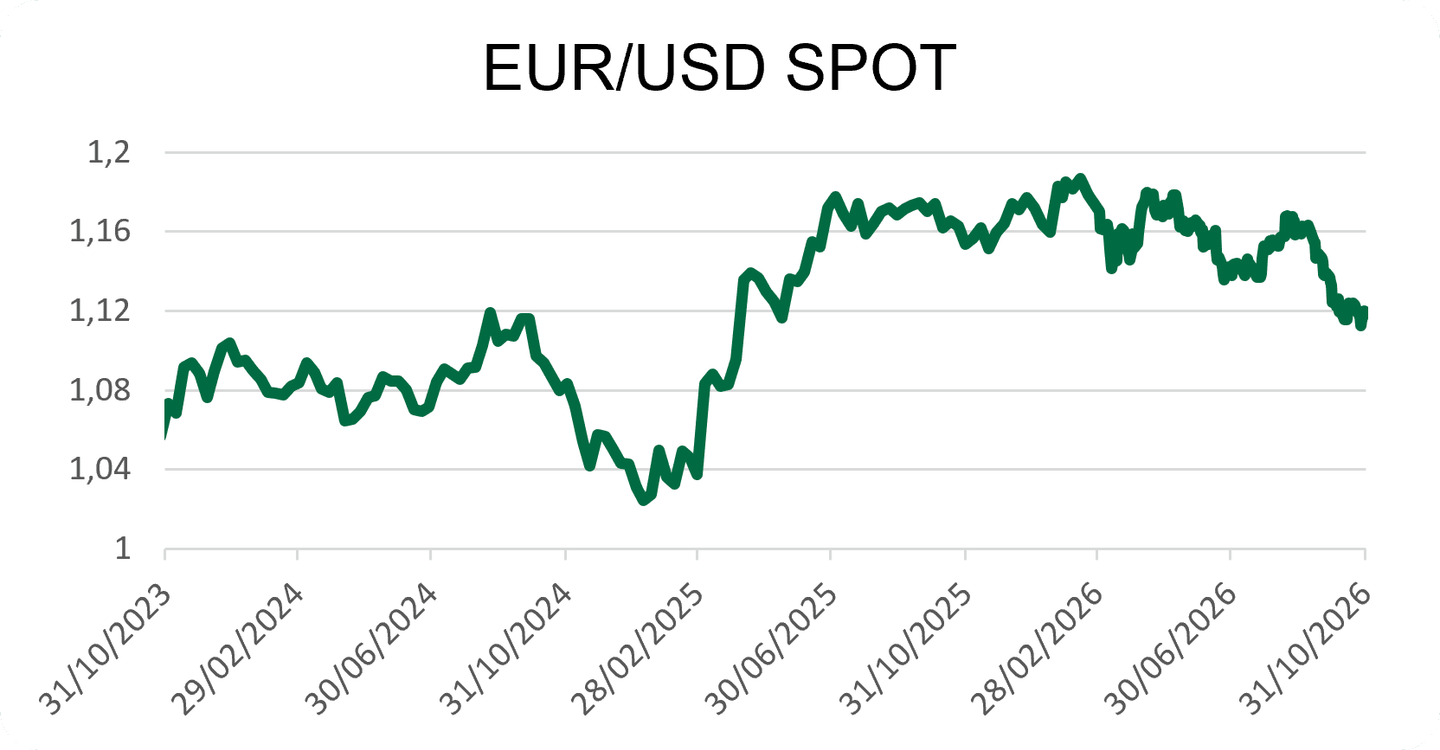
EURUSD : L’EURUSD évolue autour de 1,11, en baisse de 2,0 % depuis fin septembre. Le dollar reste soutenu par des taux américains élevés, tandis que les tensions géopolitiques, énergétiques et budgétaires françaises pénalisent l’euro.
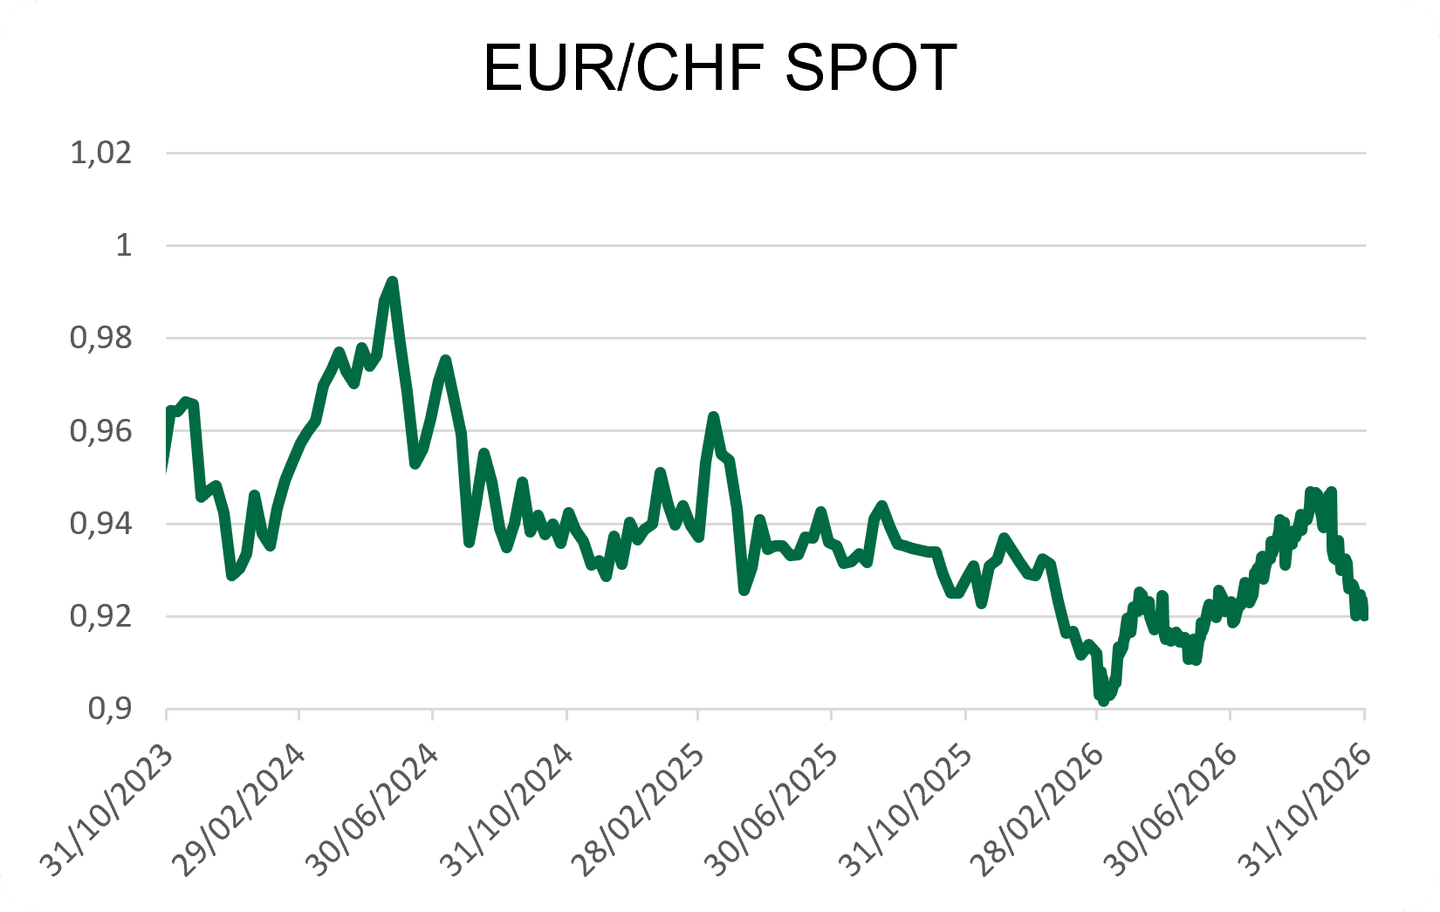
EURCHF : L’EURCHF évolue autour de 0,925, en recul de 2,4 %. Le franc suisse bénéficie de son statut de valeur refuge malgré le maintien du taux directeur de la BNS à 0 %.
EURCNY : L’EURCNY évolue autour de 7,42, en baisse de 2,5 %. Le yuan profite de l’affaiblissement de l’euro, tandis que la Chine maintient ses taux préférentiels à 3,0 % et 3,5 %, avec une croissance de 4,5 % au troisième trimestre.
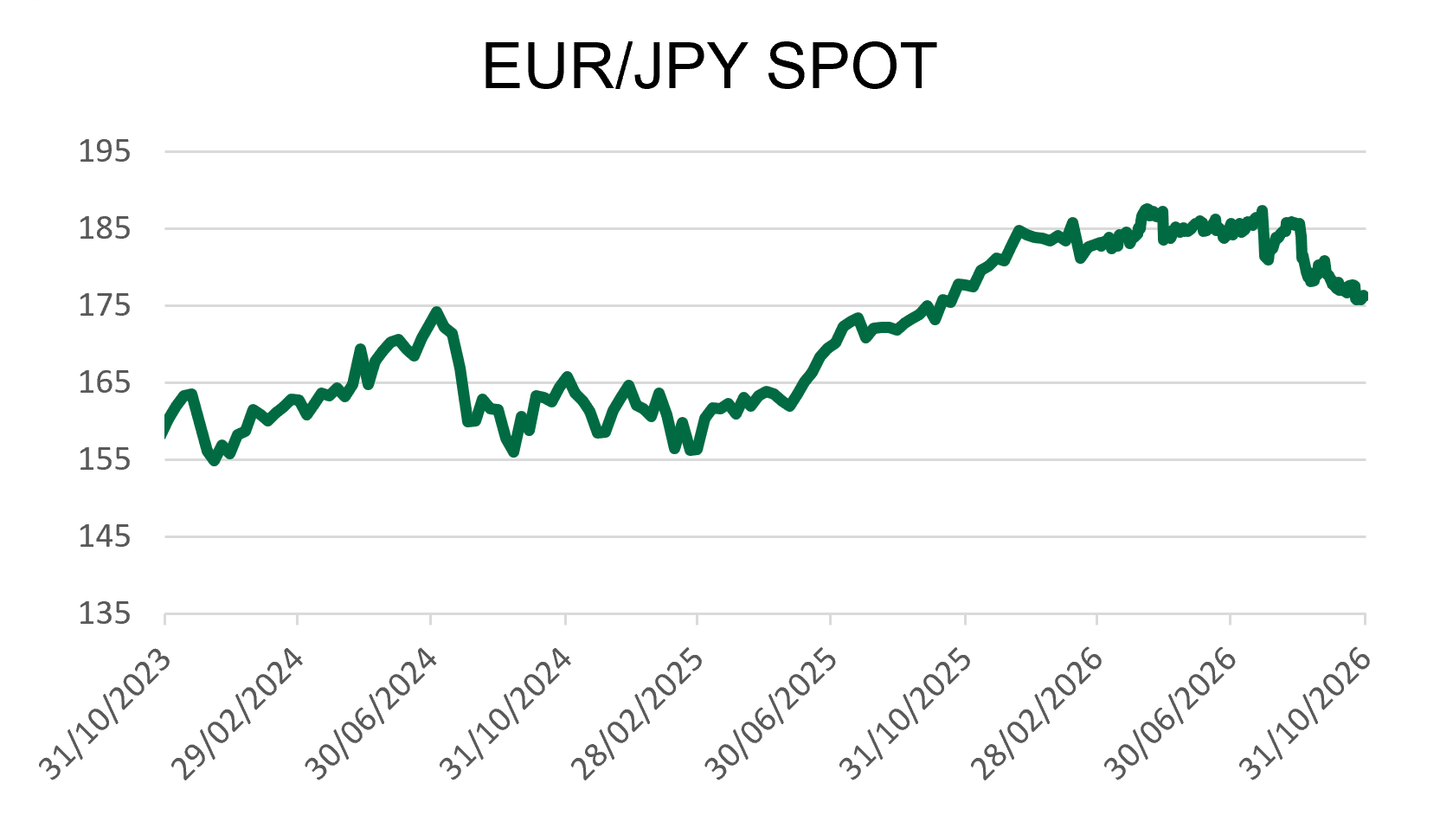
EURJPY : L’EURJPY évolue autour de 176, en baisse de 1,4 %. Le yen se renforce face à l’euro, soutenu par les anticipations de nouvelles hausses des taux japonais, actuellement à 1,25 %.
EURBRL : L’EURBRL évolue autour de 5,93, en hausse de 0,4 %. La réélection de Lula le 25 octobre a provoqué une forte volatilité du real, les investisseurs s’inquiétant de l’évolution des finances publiques brésiliennes.
EURZAR : L’EURZAR évolue autour de 18,53, en léger recul de 0,4 %. Le rand reste soutenu par des taux élevés à 7,25 %, mais demeure vulnérable aux tensions géopolitiques et à la hausse des coûts énergétiques.
Taux d’intérêt : les banques centrales restent prudentes face à la persistance des tensions inflationnistes.
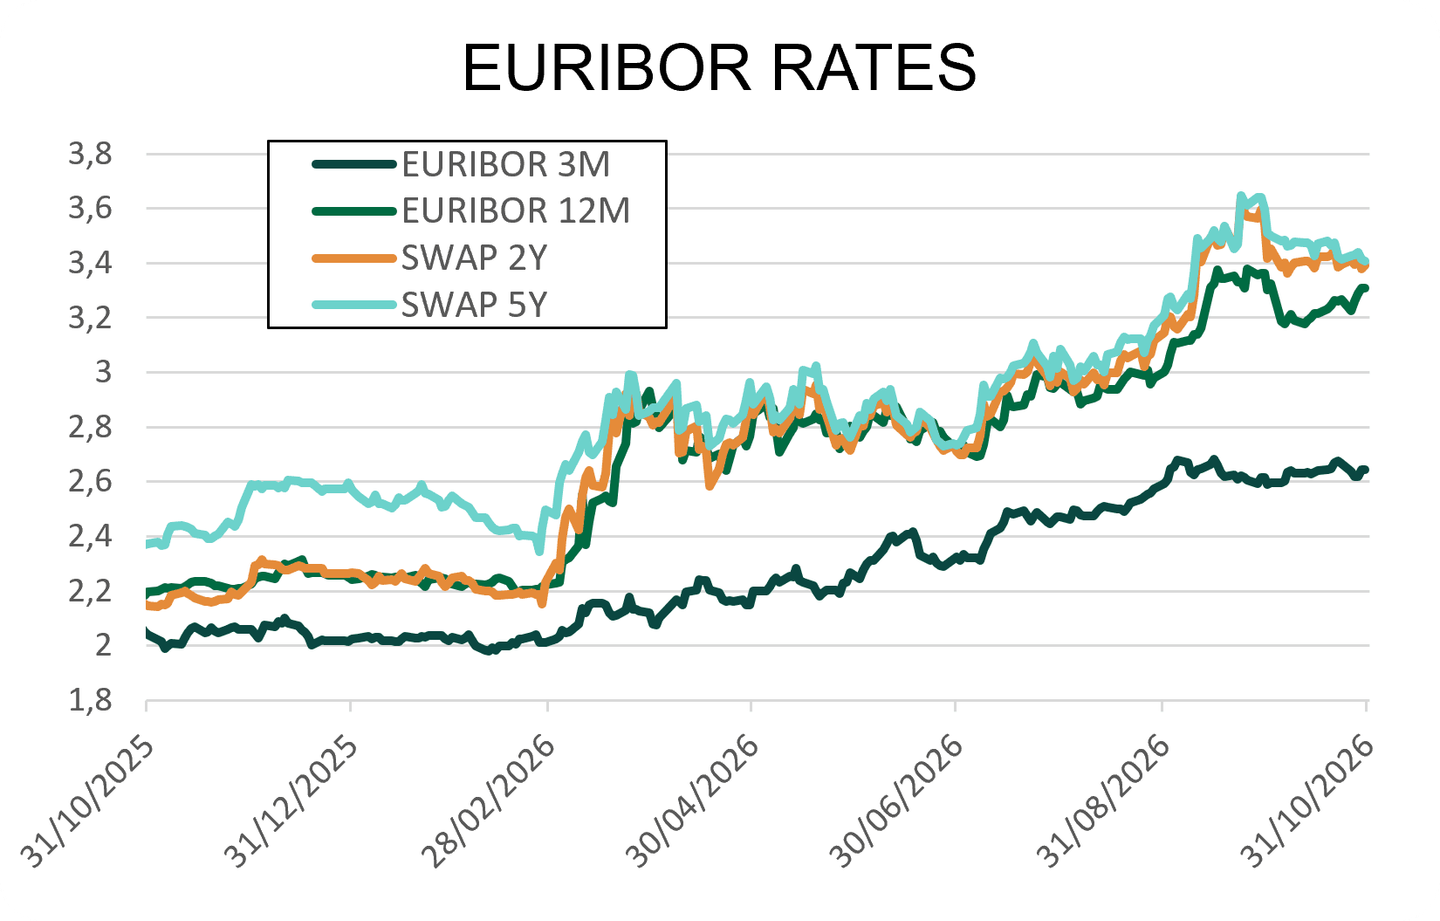
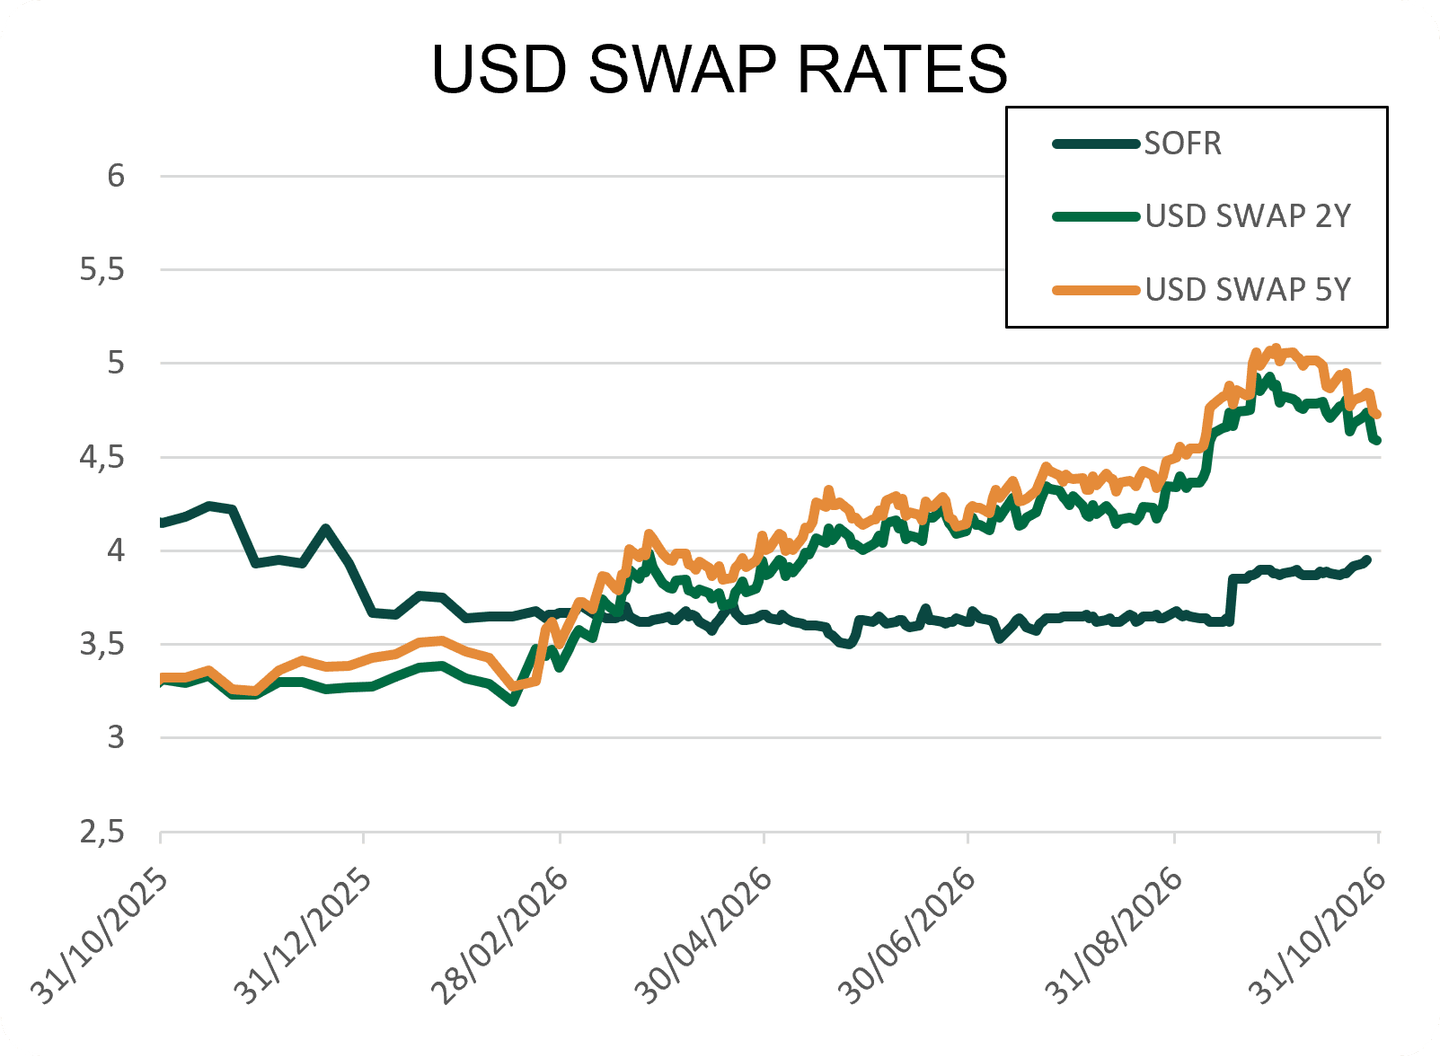
États-Unis : La Fed a maintenu ses taux à 3,75 %-4,00 % le 28 octobre, malgré une inflation de 3,7 % en septembre. Une nouvelle hausse reste possible en décembre. Le Treasury à dix ans évolue autour de 5,05 %.
Zone euro : La BCE maintient son taux de dépôt à 2,50 % à l’issue de sa décision du 29 octobre, alors que l’inflation atteint 3,8 % en septembre. Le PMI composite ralentit à 51,9 en octobre, tandis que les tensions énergétiques et budgétaires françaises pèsent sur les perspectives économiques.
Royaume-Uni : La Banque d’Angleterre maintient son taux à 3,75 %. L’inflation atteint 3,5 % en septembre, alimentée notamment par les carburants. La BoE reste prudente face aux risques de persistance des pressions inflationnistes.
Japon : Le 30 octobre, la Banque du Japon (BoJ) a maintenu son taux directeur à 1,25 %, conformément aux attentes du marché. L’inflation a atteint 2,1 % en septembre. La BoJ a relevé ses prévisions d’inflation pour 2027 et confirmé son intention de poursuivre progressivement les hausses de taux, laissant ouverte la possibilité d’une nouvelle hausse dès décembre.
Chine : La Banque populaire de Chine maintient ses taux préférentiels à 3,0 % à un an et 3,5 % à cinq ans. La croissance atteint 4,5 % au troisième trimestre, soutenue par l’industrie, malgré la faiblesse persistante de l’immobilier.
Matières premières : les prix du pétrole et du gaz sont au plus haut.
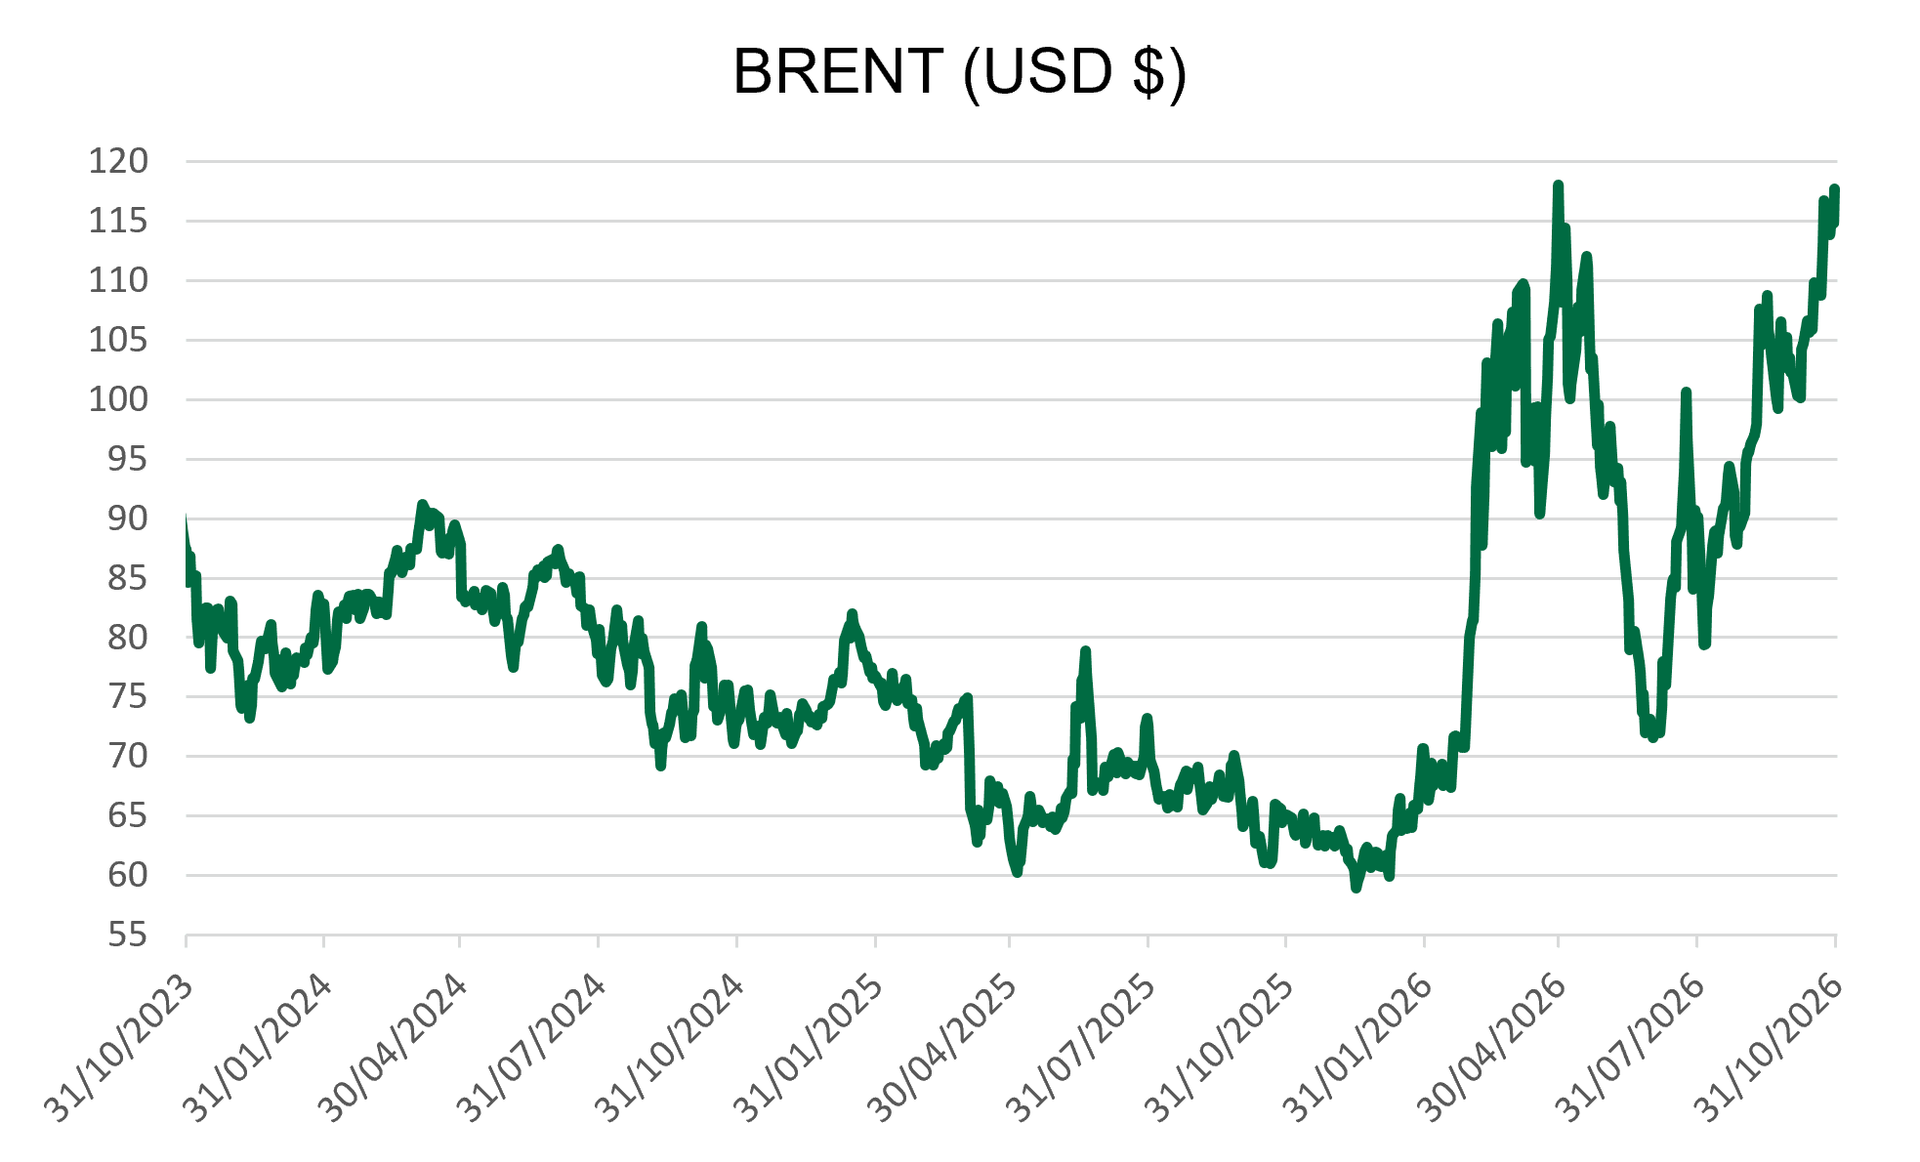
Pétrole : Le Brent évolue autour de 114 dollars le baril, en hausse de près de 17 % sur un mois. Les tensions au Moyen-Orient, les risques dans le détroit d’Ormuz et les menaces sur les infrastructures pétrolières saoudiennes soutiennent les cours, tandis que le risque d’une escalade régionale après les élections américaines de mi-mandat pourrait accentuer les pressions haussières sur les prix.
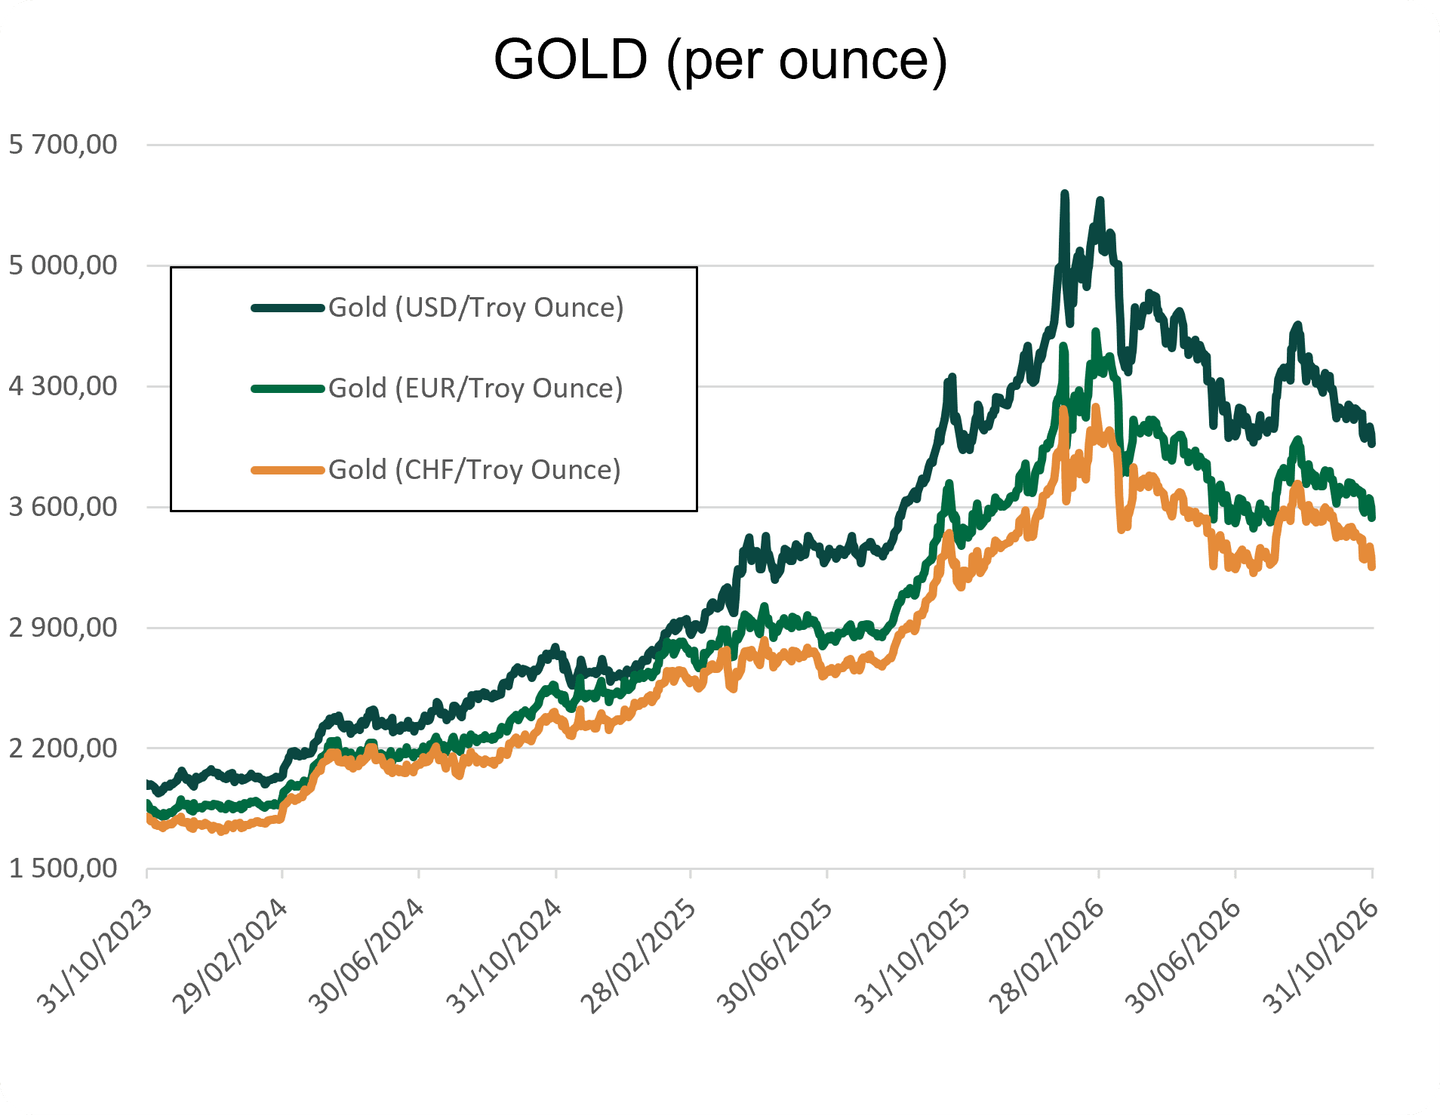
Or : L’or évolue autour de 4 030 dollars l’once, en baisse d’environ 3 % sur un mois. Le dollar ferme et les rendements obligataires américains élevés pèsent sur les prix, malgré les tensions géopolitiques.
Soufre : Le soufre évolue autour de 5 560 CNY par tonne, en baisse de 28 % sur un mois, mais reste près de 68 % au-dessus de son niveau d’octobre 2025. Les coûts de production des engrais et de l’acide sulfurique demeurent sous pression.
Gaz naturel / GNL : Aux États-Unis, le gaz naturel évolue autour de 3,03 dollars/MMBtu, globalement stable sur un mois, grâce à une production abondante. En Europe, le TTF atteint environ 100 €/MWh, en hausse de 35 %, avec des stocks proches de 75 %, contre une moyenne saisonnière de 86 %. Les perturbations des exportations qataries et les tensions dans le détroit d’Ormuz soutiennent les prix. En Asie, le GNL JKM atteint 32,4 dollars/MMBtu, en hausse de 27 %. L’approche de l’hiver accroît les risques de coûts élevés pour l’industrie européenne.
GPU / IA : La demande en capacités de calcul reste élevée. Chez Lambda, la location d’un Nvidia B200 coûte entre 6,69 et 6,99 dollars par GPU et par heure, contre environ 3,99 à 4,29 dollars pour un H100 SXM. Les investissements dans l’IA soutiennent les prix des GPU haut de gamme.
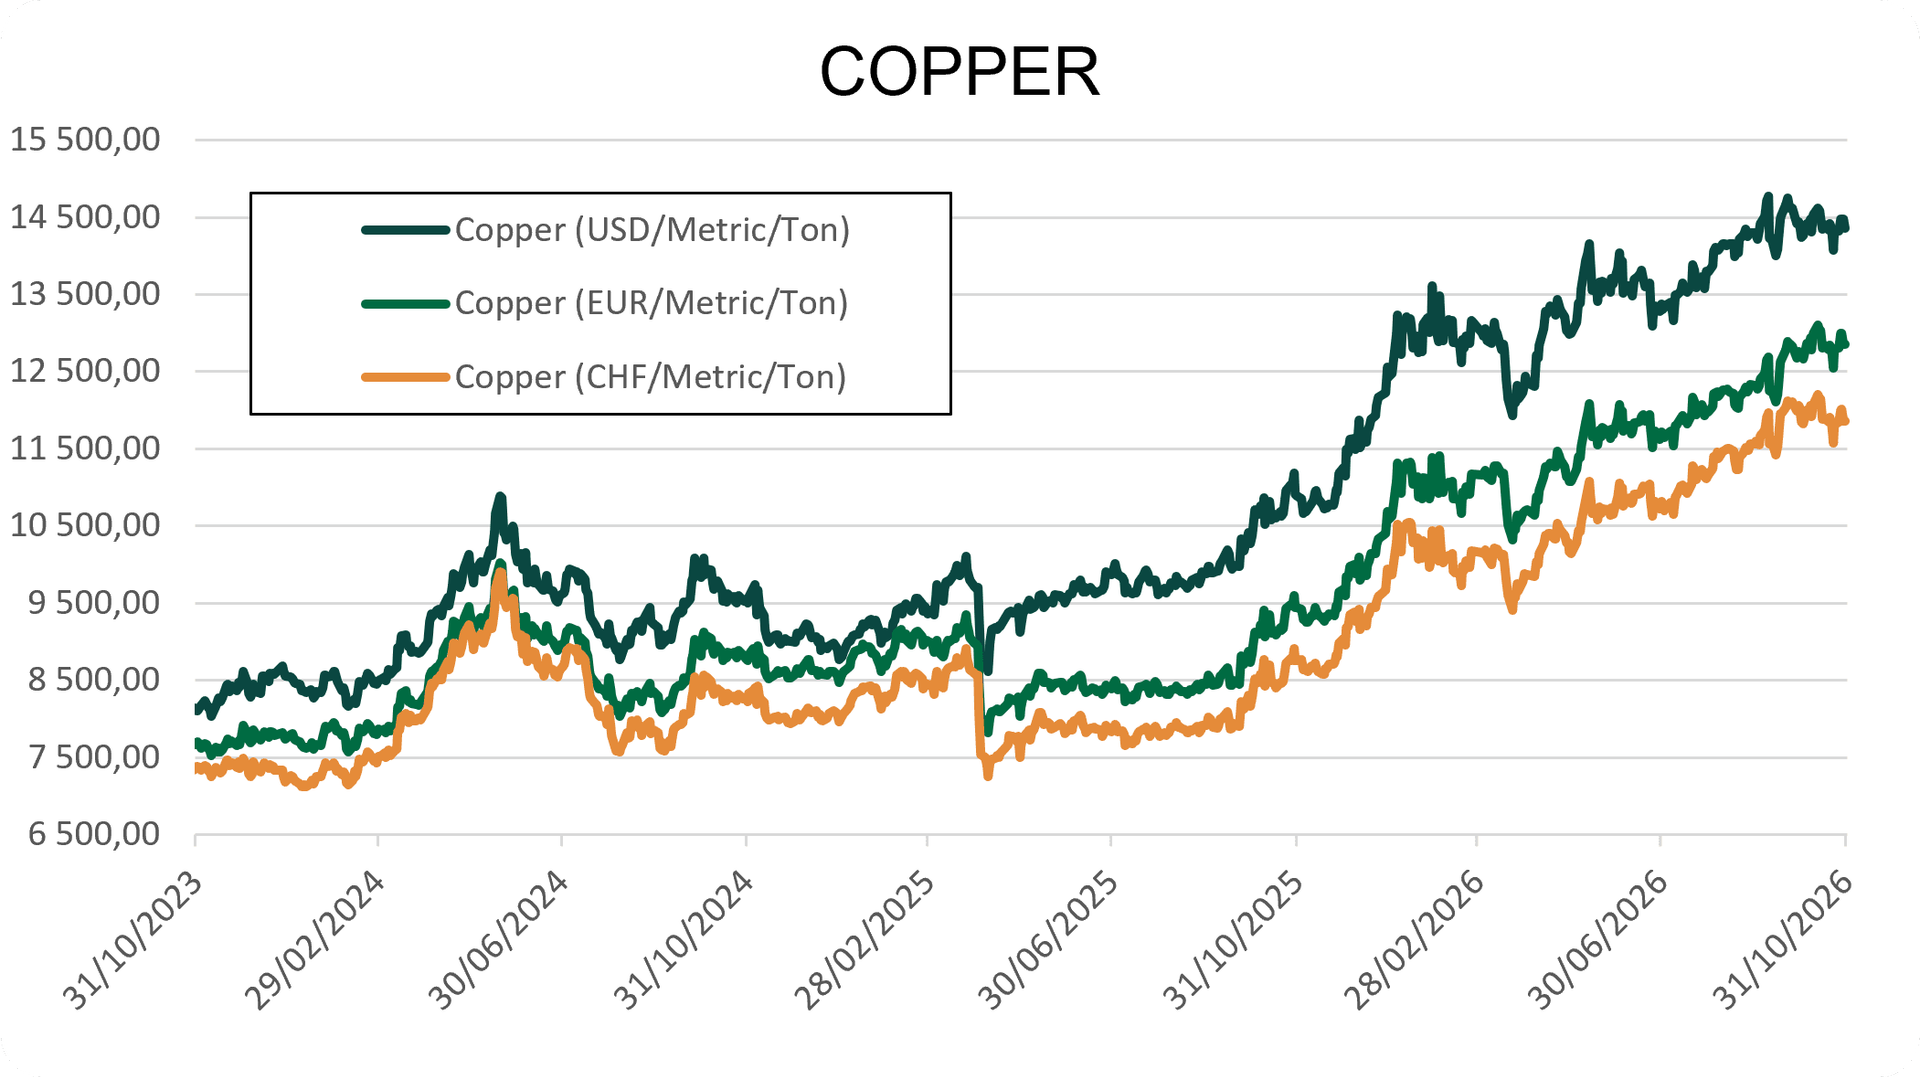
Cuivre : Le cuivre évolue autour de 6,63 dollars la livre, en hausse d’environ 1 % sur un mois. L’électrification et les investissements dans les centres de données soutiennent les cours, malgré une demande chinoise fragile.
Cette lettre de marché a été rédigée le 30/10/2026.
NOTRE Équipe Vous accompagne
Kerius Finance réunit une équipe d’experts passionnés, dédiée à l’analyse, la gestion et l’optimisation des risques financiers. Notre approche repose sur la transparence, la rigueur et l’écoute, afin de comprendre précisément vos enjeux et de vous apporter des solutions sur mesure.